A Reforma Tributária em Cena: Compreendendo o IBS, a CBS e a Essência da Escolha
A iminente Reforma Tributária no Brasil representa mais do que uma simples atualização legislativa; ela é um divisor de águas que redefinirá a paisagem fiscal para empresas de todos os portes e setores. No centro dessa transformação, emergem dois novos tributos de grande impacto: o Imposto sobre Bens e Serviços (IBS) e a Contribuição Social sobre Bens e Serviços (CBS). Esses tributos, que unificarão uma série de impostos federais, estaduais e municipais, prometem simplificar o sistema, mas também introduzem uma complexidade inicial que exige atenção redobrada das empresas. A transição para esse novo modelo não será apenas um ajuste operacional, mas uma decisão estratégica que poderá determinar a competitividade e a sustentabilidade de muitos negócios.
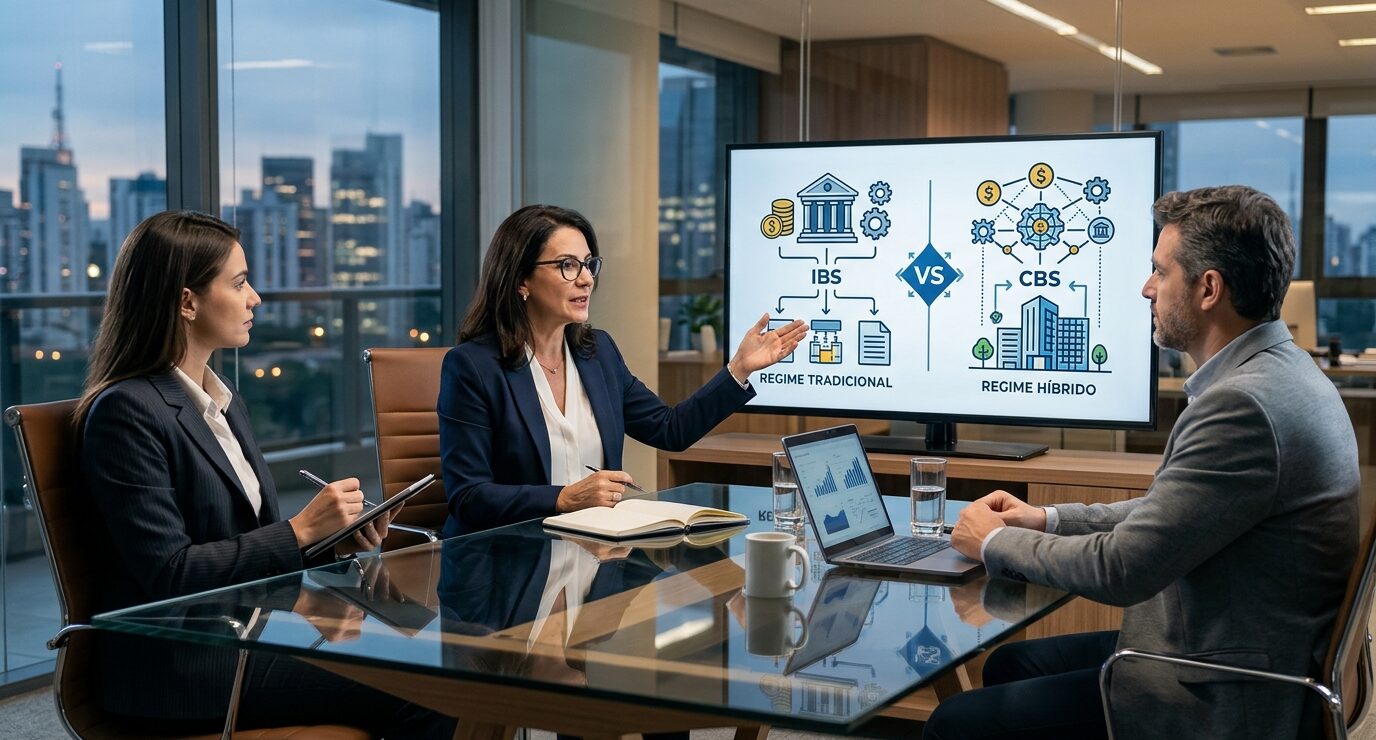
O foco principal da discussão para os próximos anos recairá sobre a forma como esses novos tributos serão apurados, especialmente a escolha entre o regime tradicional e o modelo híbrido de créditos. Essa decisão não é trivial; ela impactará diretamente o fluxo de caixa, a precificação de produtos e serviços, a estrutura de custos e, em última instância, a rentabilidade das empresas. Ignorar a profundidade dessa mudança ou postergar a análise pode resultar em desvantagens competitivas e em um aumento desnecessário da carga tributária. É fundamental que gestores, empresários e profissionais contábeis se aprofundem nas nuances dessas opções para tomar decisões informadas e estratégicas.
Neste artigo, exploraremos em detalhes o impacto da Reforma Tributária, com uma lupa sobre o IBS e a CBS, e as implicações de optar pelo regime tradicional ou pelo modelo híbrido de apuração. Nosso objetivo é fornecer um guia claro para que sua empresa possa se preparar adequadamente e navegar com sucesso por essa nova era fiscal. Para entender melhor como sua empresa será afetada e como se preparar para essa transição, visite Contador de Sucesso e fale com nossos especialistas em planejamento tributário.
O Regime Tradicional de Apuração: A Lógica da Não-Cumulatividade Plena
O regime tradicional de apuração do IBS e da CBS é a espinha dorsal da proposta da Reforma Tributária, ancorado no princípio da não-cumulatividade plena, ou seja, o “crédito financeiro”. Em termos práticos, isso significa que as empresas terão direito a créditos sobre todas as aquisições de bens e serviços utilizadas em suas atividades, independentemente de serem consideradas insumos diretos no processo produtivo ou despesas indiretas, como aluguéis, energia elétrica, serviços de consultoria, softwares e até mesmo bens de capital (máquinas e equipamentos).
Como Funciona a Apuração no Regime Tradicional?
A lógica é simples: o valor a pagar de IBS/CBS será o resultado da diferença entre o imposto incidente sobre as vendas (débitos) e os créditos gerados pelas compras (créditos). Isso visa eliminar o efeito “cascata” (tributação em diversas etapas da cadeia produtiva), que é uma das maiores distorções do sistema atual. No entanto, a simplicidade conceitual esconde uma complexidade operacional considerável, pois exigirá um controle fiscal e contábil extremamente detalhado de todas as entradas e saídas.
- Créditos Ampliados: Diferente do PIS/COFINS atuais, que possuem uma lista restrita de itens que geram crédito (o conceito de “insumo”), o IBS e a CBS, no regime tradicional, permitem o crédito sobre praticamente todas as despesas e aquisições que não sejam de uso ou consumo pessoal do sócio ou administrador. Isso inclui, por exemplo, material de escritório, limpeza, marketing, segurança, entre outros.
- Alíquota Única (ou Dual): A expectativa é de que o IBS (estadual/municipal) e a CBS (federal) operem com alíquotas únicas para a maioria dos bens e serviços, ou um número muito reduzido de alíquotas diferenciadas. Essa uniformidade, combinada com a ampla possibilidade de crédito, busca neutralizar a carga tributária para o consumidor final e tornar o sistema mais transparente.
- Impacto no Fluxo de Caixa: Empresas com longos ciclos de produção ou com grande volume de investimentos em bens de capital podem acumular créditos em determinadas fases, o que levanta a questão da velocidade e eficiência na restituição ou compensação desses créditos, um ponto crucial para o planejamento tributário.
O regime tradicional é, em teoria, o mais justo e neutro, incentivando a eficiência e o investimento. No entanto, sua complexidade reside na adaptação dos sistemas de gestão fiscal e na necessidade de uma contabilidade digital robusta para gerenciar o volume de informações e a apuração correta dos créditos. Empresas intensivas em capital ou com cadeias de suprimentos complexas tendem a se beneficiar mais desse modelo, desde que tenham um controle rigoroso. Para garantir que sua empresa esteja preparada para essa transição e maximize seus benefícios, não deixe a complexidade da Reforma Tributária impactar negativamente seu negócio. Conheça as soluções em Contador de Sucesso.
Explorando o Modelo Híbrido: Flexibilidade ou Armadilha?
Enquanto o regime tradicional propõe uma não-cumulatividade plena, o modelo híbrido de apuração do IBS e da CBS surge como uma alternativa para setores específicos ou situações particulares, buscando oferecer uma transição mais suave ou acomodar certas peculiaridades. Este modelo, ainda em fase de detalhamento na legislação complementar, pode representar uma flexibilidade para algumas empresas, mas também pode se tornar uma armadilha se a escolha não for baseada em uma análise aprofundada.
Características e Implicações do Modelo Híbrido
O conceito de “híbrido” sugere uma combinação de regras, onde nem todos os créditos seriam permitidos ou onde a apuração seguiria critérios diferenciados em comparação com a não-cumulatividade plena. As discussões atuais apontam para possíveis cenários:
- Créditos Restritos: Ao contrário do regime tradicional, o modelo híbrido poderia limitar os tipos de bens e serviços que geram crédito, talvez retornando a uma lógica mais próxima do conceito de “insumo” ou permitindo créditos apenas para certas categorias de despesas. Isso implicaria em uma menor recuperação de impostos pagos nas etapas anteriores.
- Regimes Específicos: Setores com características muito particulares, como serviços financeiros, seguros, saúde, educação, ou até mesmo algumas atividades do agronegócio, poderiam ser enquadrados em regimes especiais de apuração, que não se encaixariam perfeitamente na lógica do crédito financeiro total. Esses regimes podem ter alíquotas diferenciadas, bases de cálculo específicas ou regras de crédito adaptadas.
- Base de Cálculo Reduzida ou Presumida: Em alguns casos, para simplificar, o modelo híbrido poderia prever uma base de cálculo reduzida ou presumida para o IBS/CBS, em vez da apuração detalhada de débitos e créditos. Embora simplifique, isso pode não ser o mais vantajoso para todas as empresas.
- Transição e Opção: É provável que o modelo híbrido seja uma opção para as empresas que se enquadram em determinados critérios, e não uma imposição. A escolha exigirá um planejamento tributário cuidadoso, pois uma vez optado, pode ser difícil mudar.
A principal preocupação com o modelo híbrido é que, embora possa oferecer uma aparente simplificação ou acomodação de particularidades, ele pode levar a uma maior carga tributária efetiva se os créditos permitidos forem insuficientes para compensar os débitos. Empresas com alta intensidade de custos que não geram crédito no modelo híbrido podem ser penalizadas. Portanto, a decisão por esse regime exige uma simulação detalhada dos impactos fiscais e financeiros, considerando todas as variáveis do negócio. Precisa de um diagnóstico fiscal completo para sua empresa? Clique aqui e descubra como a equipe de Contador de Sucesso pode te ajudar a analisar qual modelo é o mais adequado.
Critérios Essenciais para a Escolha: Tradicional vs. Híbrido
A decisão entre o regime tradicional e o modelo híbrido de apuração do IBS e da CBS é uma das mais críticas que sua empresa enfrentará com a Reforma Tributária. Não existe uma resposta única que sirva para todos; a escolha ideal dependerá de uma análise multifacetada e aprofundada das características específicas de cada negócio. Ignorar essa análise ou tomar uma decisão precipitada pode resultar em uma carga tributária desnecessariamente alta ou em complexidades operacionais inesperadas.
Fatores Determinantes na Decisão
Para guiar sua empresa nessa escolha estratégica, considere os seguintes critérios:
- Perfil da Empresa e Setor de Atuação:
- Indústria e Comércio: Empresas que compram muitos insumos e revendem ou transformam produtos geralmente se beneficiam do regime tradicional devido à ampla possibilidade de créditos.
- Serviços: Dependendo da intensidade de capital e da estrutura de custos, algumas empresas de serviço podem se beneficiar da não-cumulatividade plena. No entanto, setores que hoje têm regimes diferenciados (ex: serviços financeiros) podem ter um modelo híbrido mais adaptado.
- Estrutura de Custos e Despesas:
- Analise quais são as principais despesas e aquisições da sua empresa. Se muitas delas gerariam crédito no regime tradicional (ex: aluguel, energia, softwares, serviços de terceiros), este regime pode ser mais vantajoso.
- Se a maioria dos seus custos for com mão de obra (que não gera crédito), a vantagem do regime tradicional pode ser menor, e um modelo híbrido com alíquotas menores ou bases reduzidas poderia ser considerado, caso disponível.
- Volume e Tipo de Créditos Acumulados Atualmente:
- Empresas que atualmente acumulam muitos créditos de PIS/COFINS ou ICMS, ou que fazem grandes investimentos em bens de capital, provavelmente se beneficiarão do modelo de crédito financeiro pleno do regime tradicional.
- A capacidade de gerenciar e reaver esses créditos acumulados será crucial.
- Ciclo de Negócio e Capital de Giro:
- Empresas com longos ciclos de produção ou com grande volume de investimentos podem acumular créditos significativos no regime tradicional. A eficiência na restituição ou compensação desses créditos é vital para o capital de giro.
- Regime Tributário Atual (Lucro Real, Lucro Presumido, Simples Nacional):
- A transição para o novo sistema tributário exigirá uma reavaliação estratégica das empresas, independentemente do regime tributário atualmente adotado.
As empresas optantes pelo Simples Nacional precisarão analisar cuidadosamente os impactos da Reforma Tributária, especialmente em relação à competitividade, à transferência de créditos tributários e ao relacionamento comercial com clientes e fornecedores.
Já as empresas enquadradas no Lucro Presumido deverão avaliar como a substituição gradual dos tributos atuais pelo IBS e pela CBS afetará sua carga tributária, seus custos operacionais e a formação dos preços de venda e serviços.
As empresas do Lucro Real, por sua vez, já possuem maior familiaridade com a sistemática de apuração de tributos não cumulativos e aproveitamento de créditos, especialmente em relação ao PIS e à COFINS. Entretanto, isso não significa que estarão totalmente adaptadas ao novo modelo. A ampliação da lógica de créditos e as novas regras de incidência exigirão ajustes nos processos fiscais, contábeis e financeiros.
O principal desafio será compreender que o novo sistema poderá alterar significativamente a vantagem competitiva de cada regime tributário. Uma empresa que atualmente apresenta uma carga tributária menor poderá deixar de ser a opção mais econômica quando considerados os novos mecanismos de créditos, a cadeia de fornecedores e o perfil dos seus clientes.
O Simples Nacional terá uma decisão estratégica importante
Uma das principais novidades é a possibilidade de a empresa permanecer no Simples Nacional e optar por recolher o IBS e a CBS pelo regime regular, separadamente do DAS.
Essa modalidade, conhecida como Simples Nacional Híbrido, permitirá que a empresa mantenha os demais tributos no regime simplificado, enquanto apura IBS e CBS conforme as regras gerais.
Na prática, essa escolha poderá ser interessante para empresas que vendem ou prestam serviços para outras pessoas jurídicas, especialmente quando seus clientes valorizam o aproveitamento de créditos tributários.
Por outro lado, permanecer com o recolhimento integral pelo Simples Nacional poderá continuar sendo mais vantajoso para empresas que atendem principalmente consumidores finais ou possuem uma estrutura operacional com poucos créditos a aproveitar.
Portanto, não existe uma resposta única: cada empresa precisará avaliar sua realidade financeira e comercial.
O que deve ser analisado em cada regime?
Regime Principais pontos de atenção Simples Nacional Competitividade, créditos tributários e possibilidade do modelo híbrido. Lucro Presumido Impacto do IBS e da CBS na carga tributária, nos custos e na precificação. Lucro Real Revisão dos créditos, despesas, processos fiscais e controles de apuração. A importância do planejamento tributário
A Reforma Tributária torna o planejamento tributário ainda mais importante. Não será suficiente comparar apenas as alíquotas ou o valor pago mensalmente em impostos.
Será necessário considerar:
Faturamento e margem de lucro da empresa.
Perfil dos clientes: pessoas físicas ou jurídicas.
Volume de compras e contratação de serviços.
Possibilidade de aproveitamento de créditos de IBS e CBS.
Impacto dos tributos na formação dos preços.
Custos administrativos e financeiros.
Competitividade em relação aos concorrentes.
Conclusão: sua empresa está preparada para a Reforma Tributária?
A transição para o novo sistema tributário não deve ser encarada apenas como uma mudança na forma de recolher impostos. Ela representa uma transformação na gestão financeira, comercial e contábil das empresas brasileiras.
Empresas que começarem a analisar seus números antecipadamente terão melhores condições de identificar oportunidades, evitar aumento desnecessário da carga tributária e tomar decisões mais seguras.
O momento de revisar o regime tributário é agora. Contar com uma contabilidade preparada para interpretar as novas regras e realizar simulações será fundamental para atravessar essa transição com segurança.
Na Contador de Sucesso, acompanhamos as mudanças tributárias e orientamos empresas na avaliação do melhor enquadramento fiscal para cada realidade.
- A transição para o novo sistema tributário exigirá uma reavaliação estratégica das empresas, independentemente do regime tributário atualmente adotado.